Wer ein Fahrzeug im Unternehmen nutzt, kann einen Teil der Kosten als Betriebsausgaben geltend machen — aber nicht automatisch alles. Maßgeblich sind Anschaffung oder Leasing, Nutzungsart (ausschließlich betrieblich oder gemischt) und die korrekte Belegführung nach GoBD.
- Leasingraten oder Abschreibung (AfA) bei Kauf, anteilig nach betrieblichem Nutzungsanteil
- Kraftstoff, Strom, Wartung, Reparaturen, Reifen — mit Beleg und Zuordnung zum Fahrzeug
- Versicherung, Kfz-Steuer, HU als laufende Betriebskosten
- Vorsteuer aus Rechnungen, soweit das Fahrzeug dem vorsteuerabzugsberechtigten Unternehmen zugeordnet ist
Bei gemischter Nutzung (privat und geschäftlich) muss der Privatanteil herausgerechnet werden — entweder über ein anerkanntes Fahrtenbuch oder die 1-%-Regelung beim Dienstwagen.
Was Sie archivieren sollten
Rechnungen (Tank, Werkstatt, Versicherung), Leasingvertrag, Zulassungsbescheinigung, Nachweis der HU-Frist und ein Kostenprotokoll je Kennzeichen. Excel und WhatsApp-Fotos reichen selten für eine saubere Betriebsprüfung.
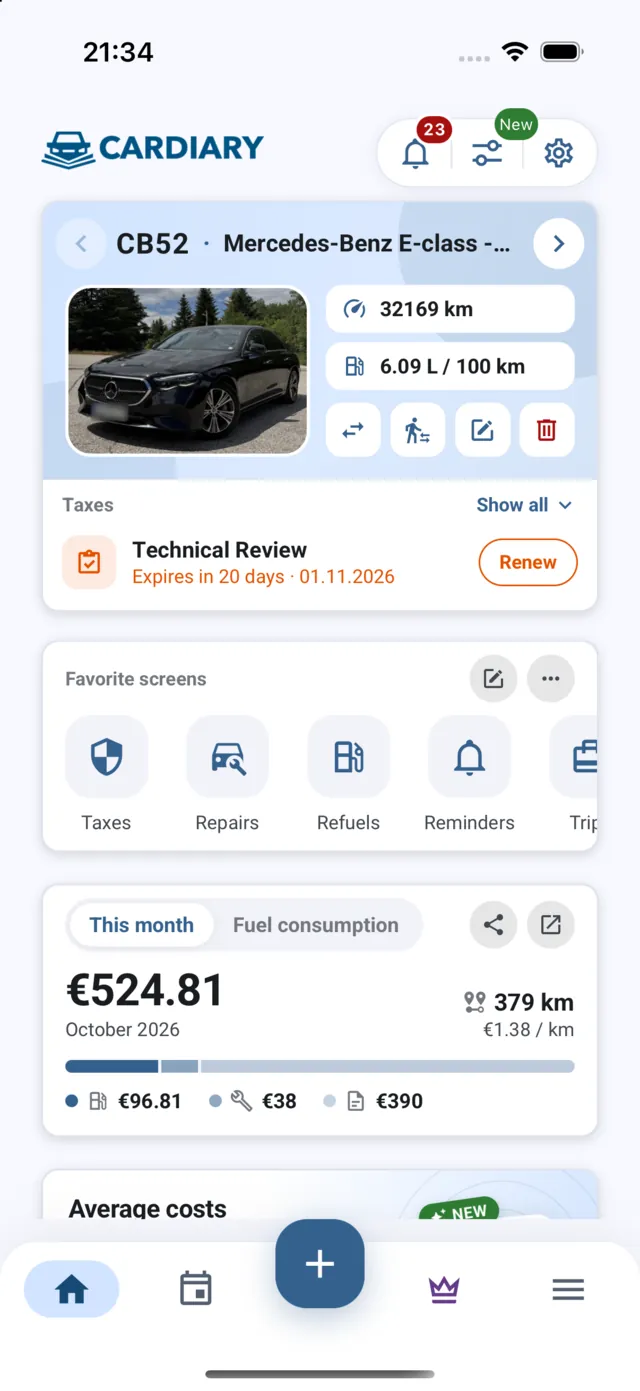
CarDiary ist ein digitales Fahrzeug- und Kostenprotokoll mit Fristen und PDF/XLS-Export — kein finanzamtkonformes Fahrtenbuch. Der Firmenwagen-Rechner hilft bei der 1-%-Regelung.