In Italia il costo di un’auto usata dall’impresa non è quasi mai interamente deducibile. La regola sta nell’articolo 164 del TUIR: la percentuale dipende da come il veicolo è utilizzato, e per molti casi esiste un tetto sul costo di acquisto.
Le quattro percentuali da ricordare
Per il periodo d’imposta 2026, in assenza di modifiche all’art. 164 TUIR, valgono questi scaglioni.
100% se il veicolo è strumentale in modo esclusivo all’attività (taxi, autoscuola, noleggio, autotrasporto di beni).
80% per agenti e rappresentanti di commercio, con tetto di acquisto a 25.822,84 euro.
70% se l’auto è assegnata al dipendente per la maggior parte del periodo d’imposta (almeno 183 giorni), senza tetto sul costo.
20% in tutti gli altri casi di uso aziendale o professionale, con tetto di 18.075,99 euro (un solo veicolo per il professionista).
L’IVA segue una logica parallela: di regola è detraibile al 40% (art. 19-bis1, c. 1, lett. d, DPR 633/1972), al 100% solo se l’uso è esclusivamente aziendale o per agenti.
Cosa deve restare in archivio
In caso di controllo servono: fatture di acquisto, leasing o noleggio; il registro dei cespiti con il costo fiscale capiente; la lettera di assegnazione con le date se si usa il 70%; le fatture elettroniche del carburante con pagamento tracciabile; un prospetto dei costi per veicolo (carburante, manutenzione, RCA, bollo, pedaggi) riconciliabile con la contabilità.
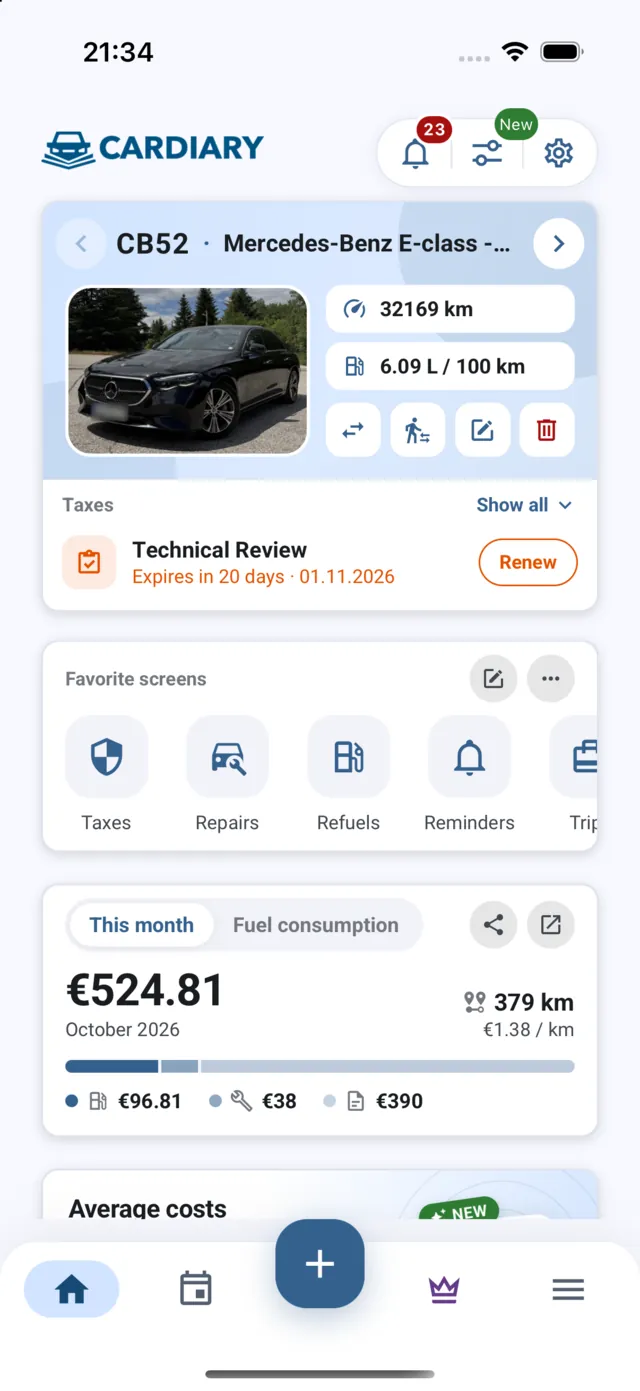
Un foglio Excel sparso tra WhatsApp e il cruscotto non è un prospetto. CarDiary tiene spese, scadenze e report in un unico registro, esportabile in PDF e XLS per il commercialista.
Carburante: niente scheda, sì tracciabilità
La scheda carburante è abolita dal 1° gennaio 2019. Per dedurre il costo e detrarre l’IVA servono fattura elettronica e pagamento tracciabile (bonifico, carta, RID). Il contante azzera sia la deduzione sia la detrazione IVA.